Vergesellschaftung: Seit dem Sieg der Linken bei der Berliner Abgeordnetenhauswahl wird dieses Thema intensiv diskutiert.1 Welche Ziele sollen mit einer Vergesellschaftung erreicht werden? Können sie mit dieser Maßnahme sinnvoll erreicht werden? Falls ja, unter welchen Annahmen? Wir rechnen.
Drei Ziele sollen erreicht werden
Die Vergesellschaftung profitorientierter Immobilienunternehmen mit mehr als 3.000 Wohnungen wurde vorgeschlagen als Teil eines Maßnahmenpakets, das als Ganzes bezahlbares Wohnen sichern soll. Innerhalb dieses Pakets soll sie drei Ziele erreichen, ohne dabei den Berliner Landeshaushalt zu belasten:
• den Volksentscheid aus dem Jahr 2021 umsetzen
• einen „Bruch mit privater Verwertungslogik“ erreichen, also die Rendite aus den Wohnkosten herausnehmen
• den Mietspiegel drücken2
Als Lösung für mehr Neubau oder die Insider-Outsider-Problematik3 wurde Vergesellschaftung nicht vorgeschlagen. Dafür scheint sie auch nicht geeignet.
Kann die Vergesellschaftung halten, was sie verspricht?
Laut empirica würden gut 230.000 Wohnungen vergesellschaftet werden. Dies sind circa 13 Prozent der Berliner Mietwohnungen. Gelingt es, für einen so großen Anteil den Mietanstieg zu bremsen, so schlägt dies auf den Mietspiegel durch.4
Kann das Bremsen gelingen? Dafür muss durch Einsparungen auf der (Kapital-)Kostenseite Spielraum für niedrigere Mieten geschaffen werden.5 Von nichts kommt nichts.
Grundsätzlich ist das plausibel. Die Rendite ist ein wichtiger Kostenfaktor,6 der durch Vergesellschaftung entfernt werden kann.
Unsere Modellierung7 zeigt: Ob es in diesem konkreten Fall gelingt, kommt auf die Entschädigungssumme und den Betrachtungszeitraum an.
Frisch nach dem Eigentümerwechsel hat die öffentliche Hand einen Kostennachteil. Dieser stammt aus der Zinsentwicklung: Vonovia und Co. profitieren von alten Anleihen aus der Niedrigzinsphase. 2025 zahlte Vonovia durchschnittlich 2,1 Prozent auf ihr Fremdkapital, bei einer mittleren Restlaufzeit von sieben Jahren. Die Entschädigungssumme müsste hingegen vollständig zu den aktuellen, deutlich höheren Zinsen finanziert werden. Selbst der Bund zahlt aktuell circa 3,5 Prozent auf siebenjährige Anleihen.
Langfristig dreht sich das Blatt: Statt circa 6 Prozent Rendite, die laut dem ehemaligen Vonovia-CEO Rolf Buch durchschnittlich auf das Eigenkapital der relevanten Firmen anfallen, würden dem Land Berlin 3 bis 4 Prozent ausreichen, um die Kosten seines Eigenkapitals zu bedienen. Auch auf das Fremdkapital ließen sich strukturelle Einsparungen in einer Größenordnung von 0,5 bis 1 Prozentpunkten realisieren. Wir gehen von 0,5 Prozentpunkten aus.
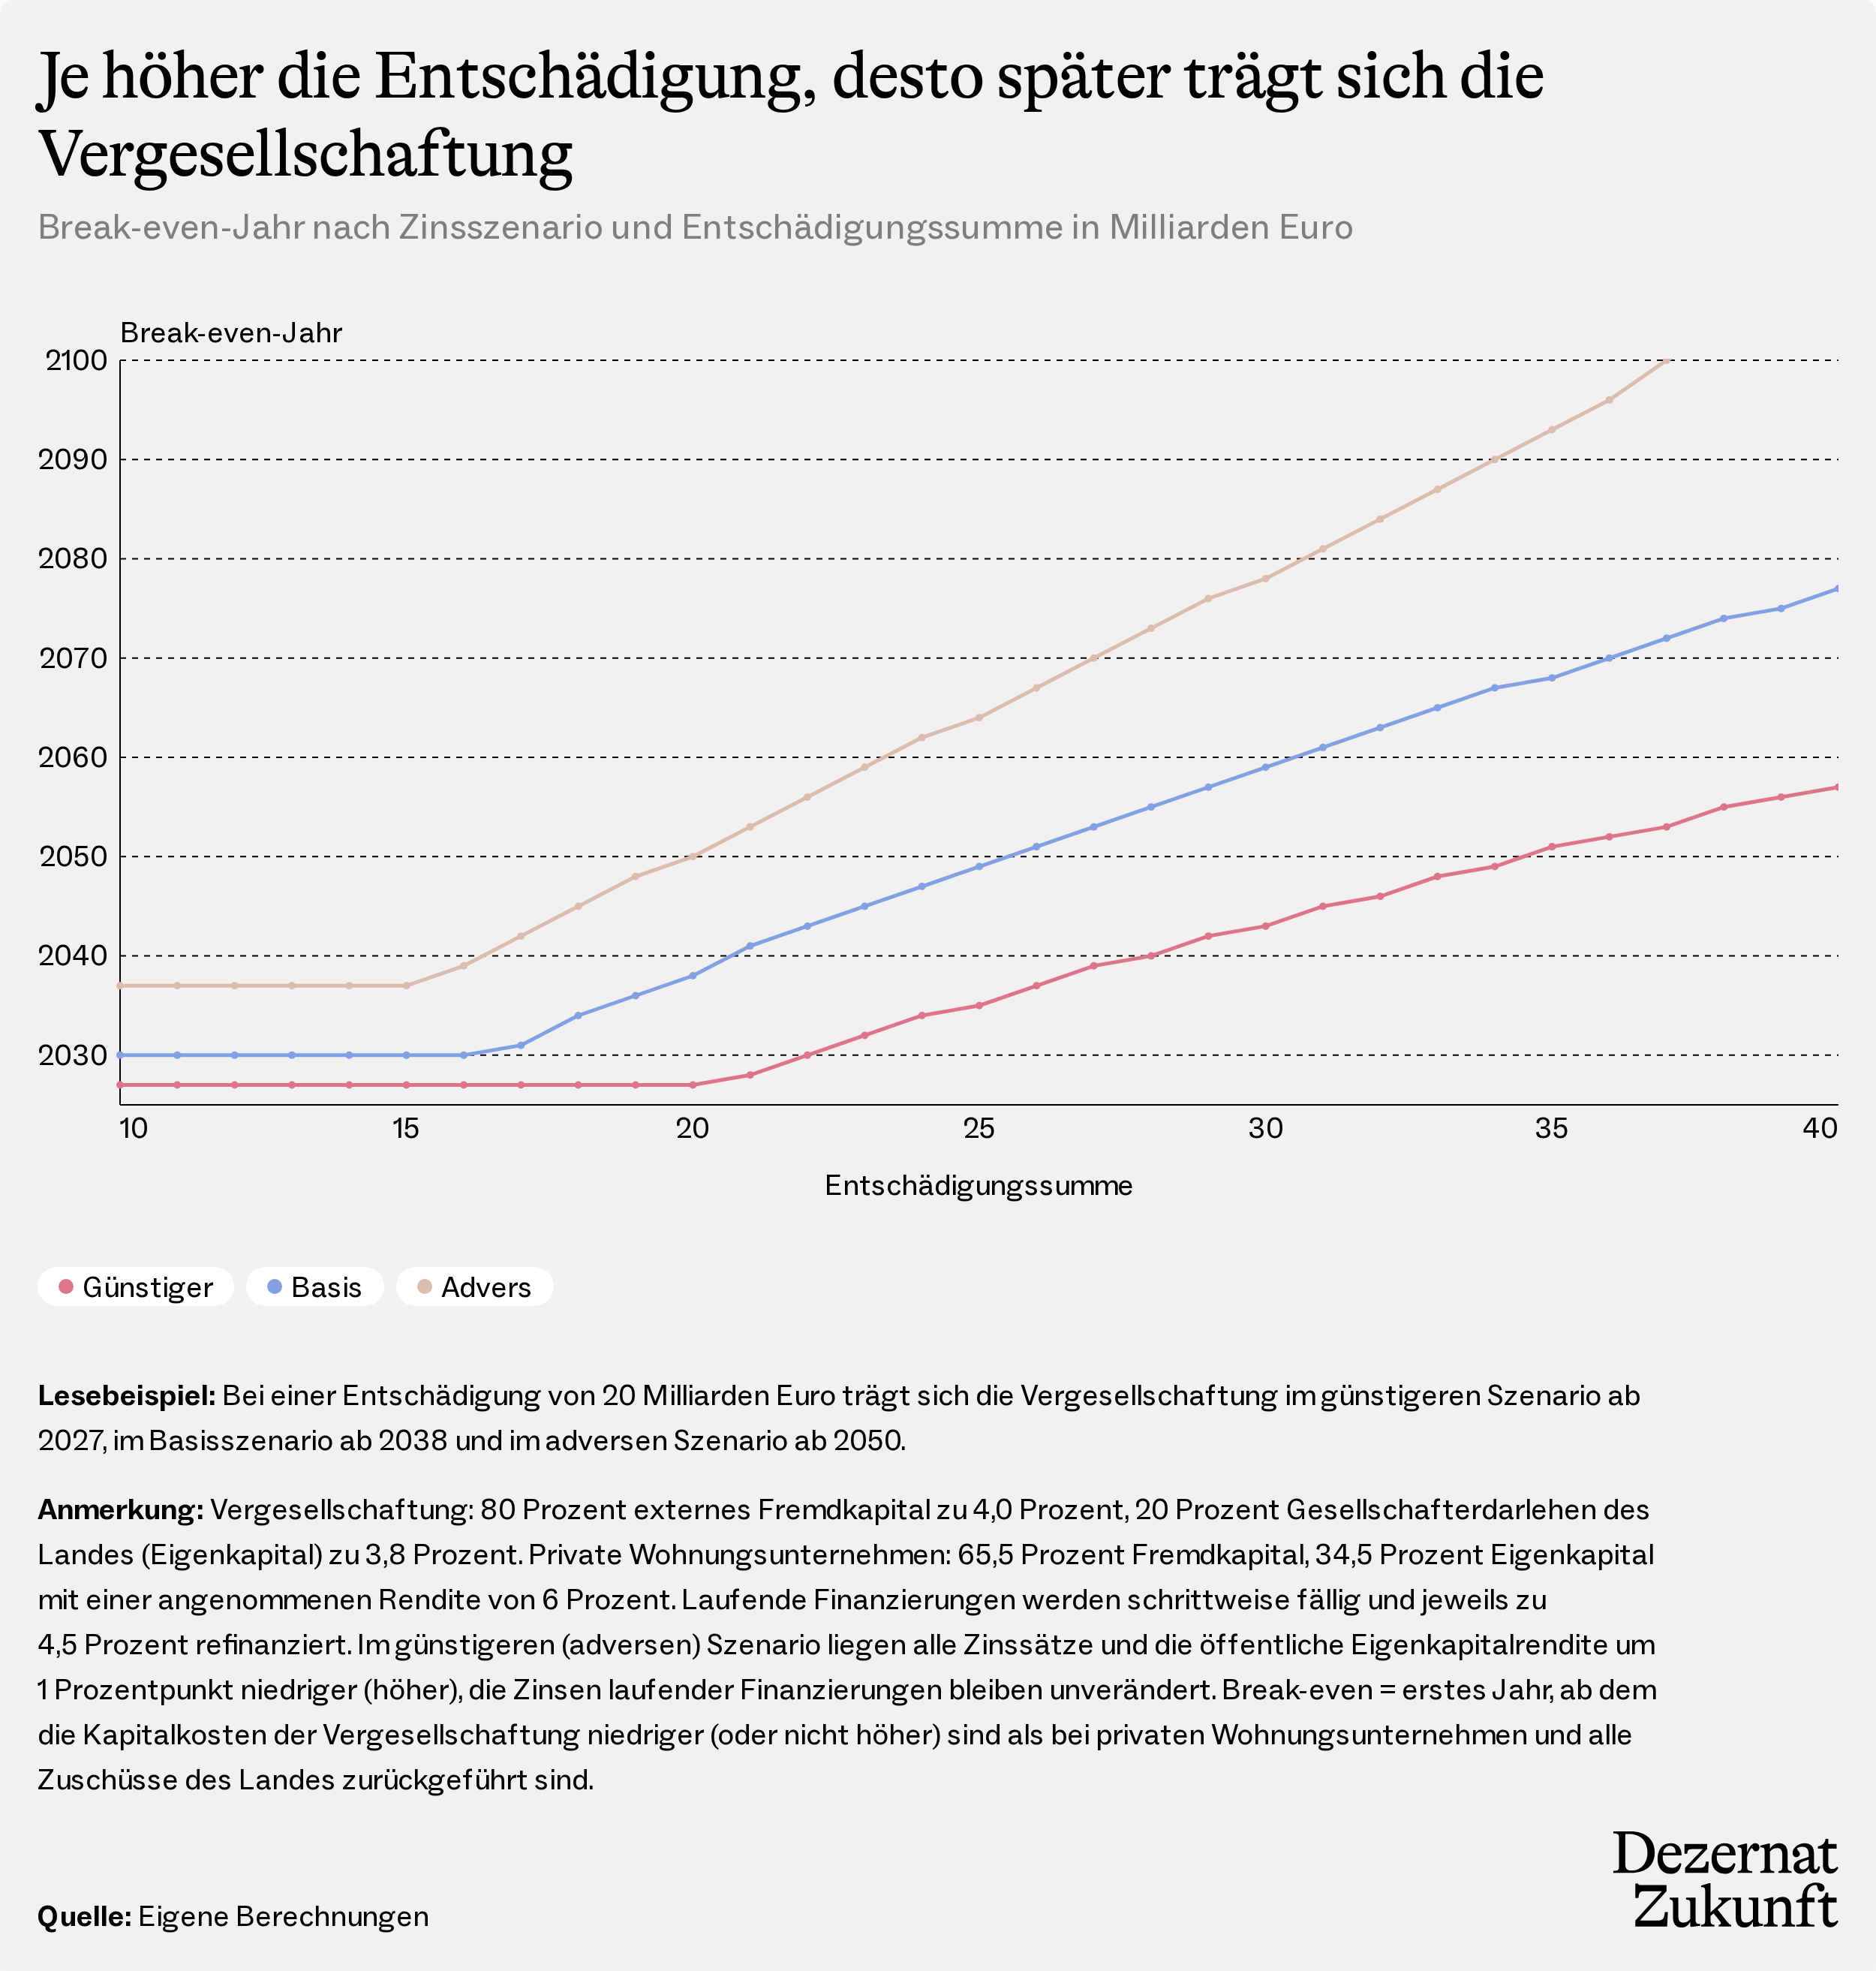
Die Entschädigungssumme bestimmt, ab welchem Jahr sich diese Effekte ausbalancieren. Im Basisszenario liegt der Break-even Punkt zwischen den Jahren 2030, bei Entschädigungen von bis zu 16 Milliarden Euro, und 2077, bei einer Kompensation nahe dem Marktwert (Abb. 1).
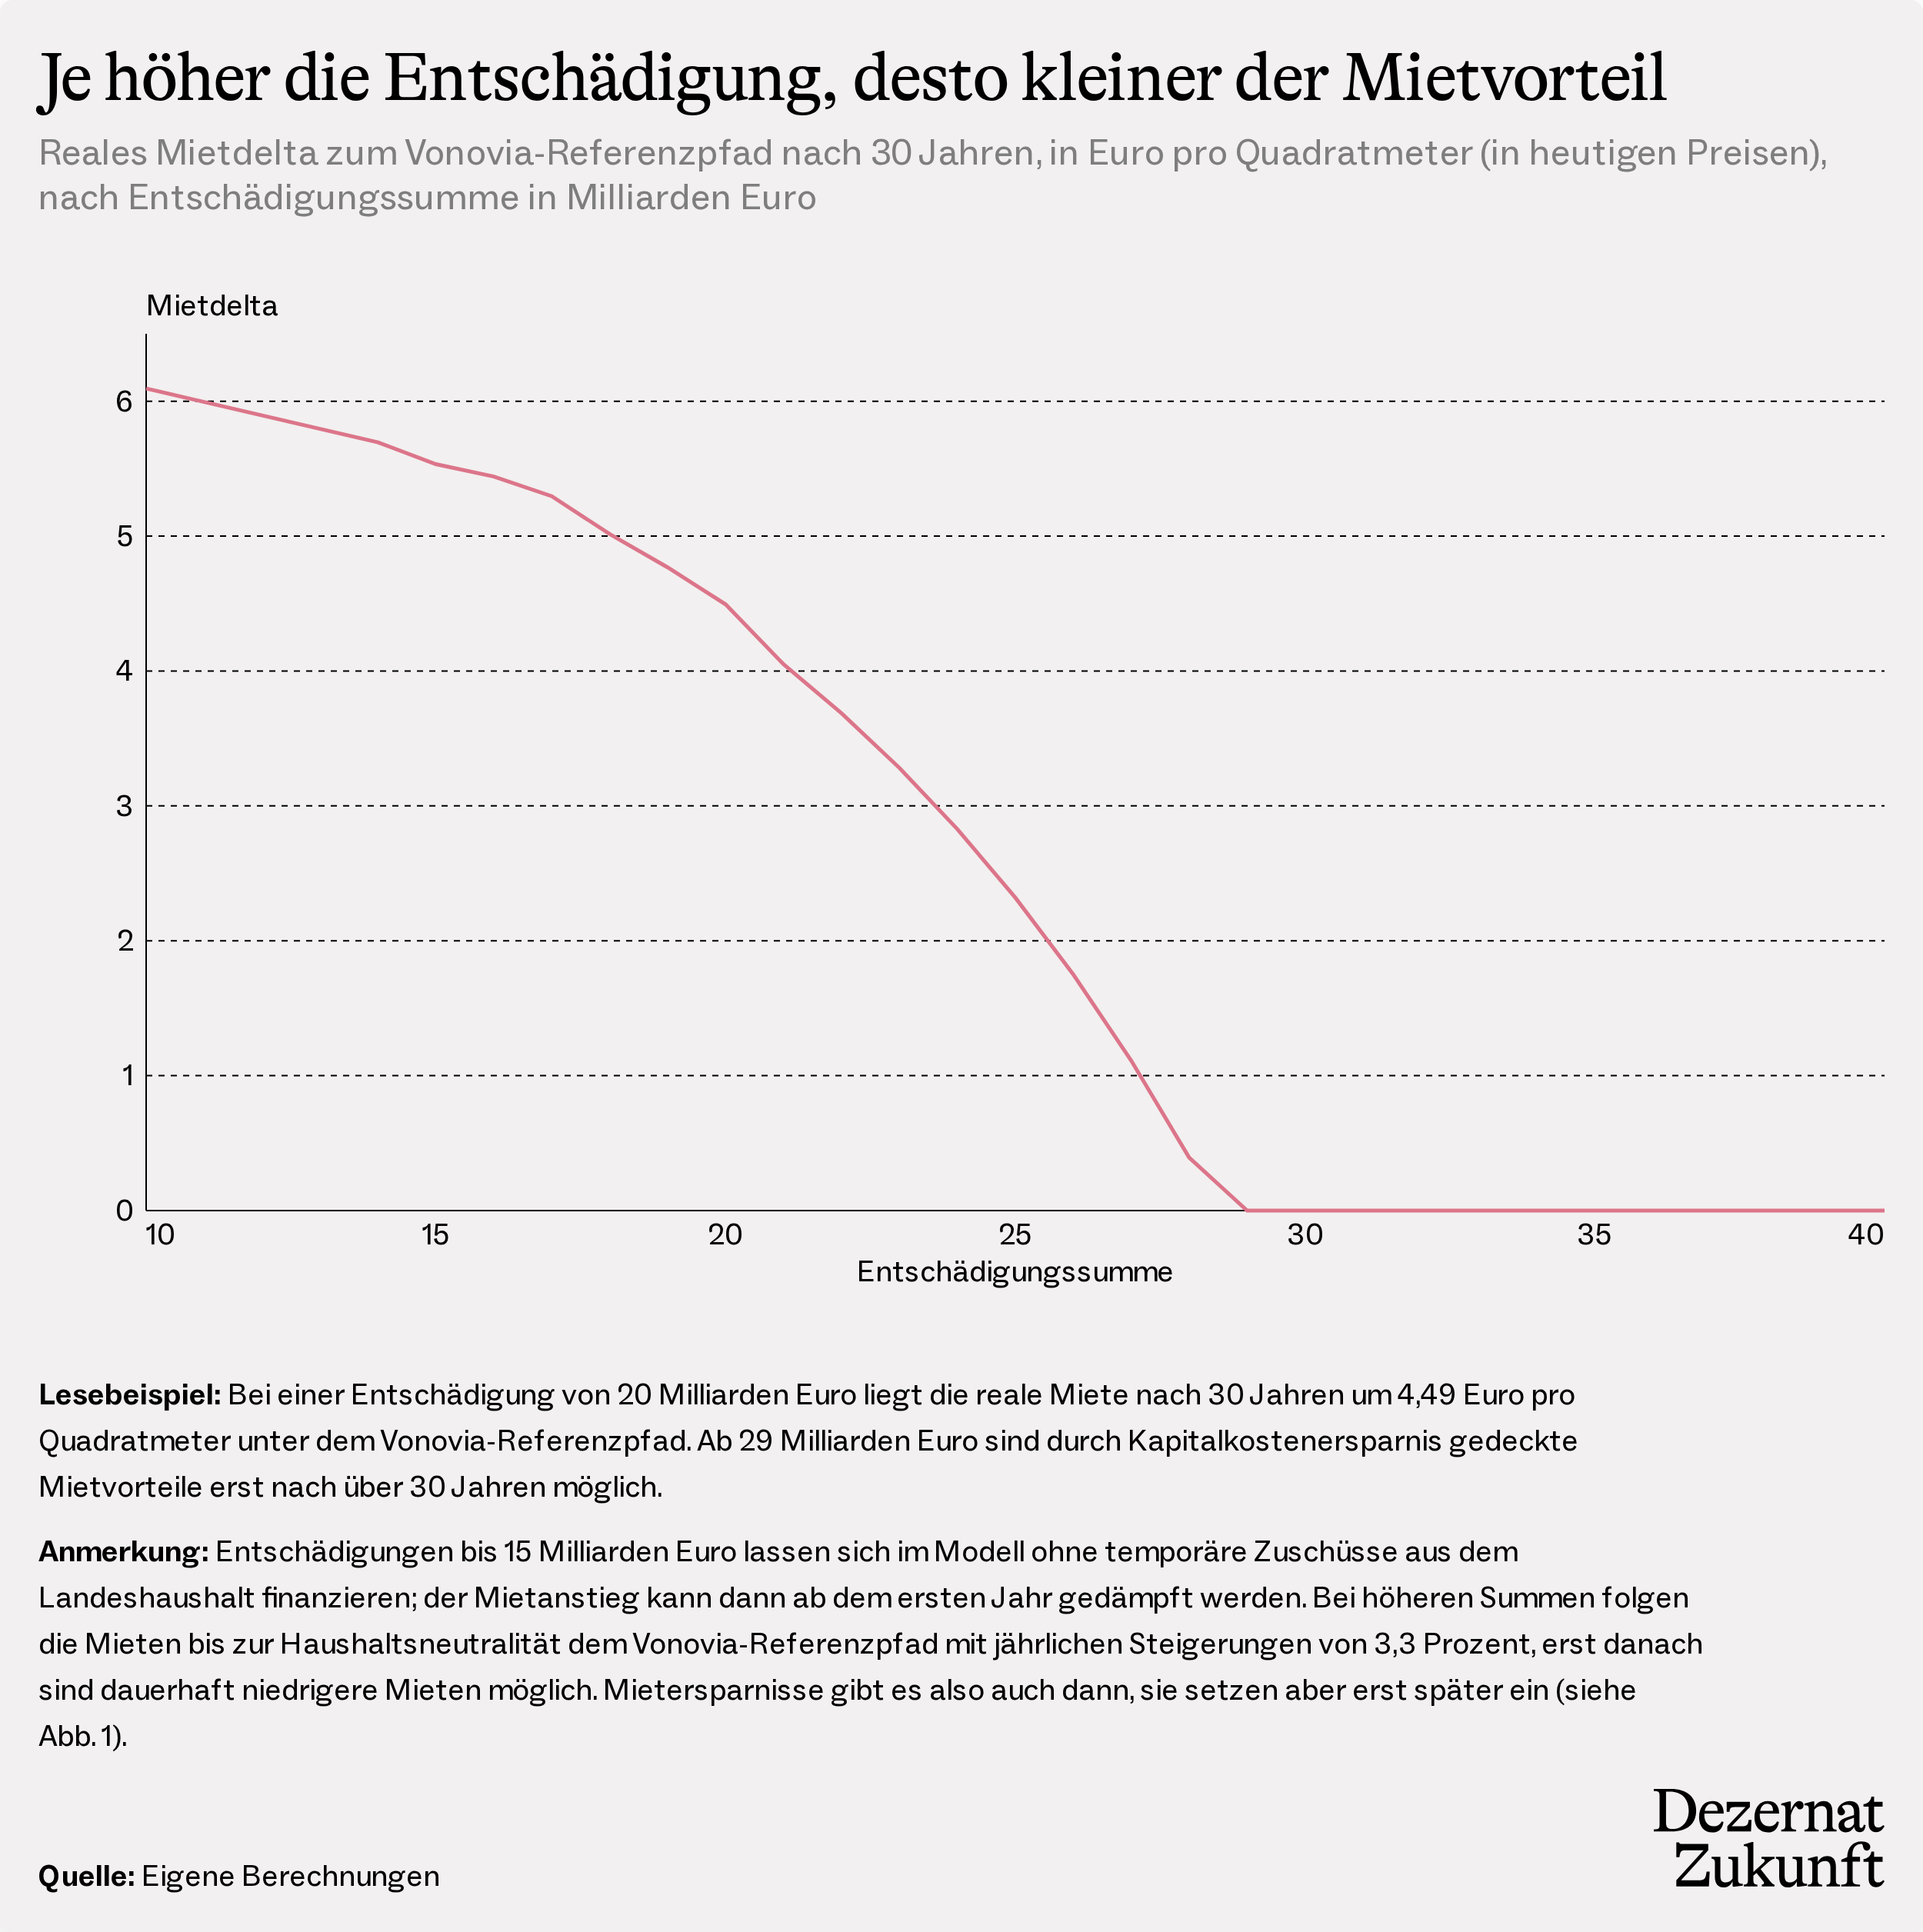
Nach dem Break-even Jahr kann die Kapitalkostenersparnis merklich die Mieten senken. Blickt man über 30 Jahre, könnten sie bis zu 50 Prozent, beziehungsweise 6 Euro pro Quadratmeter (real), niedriger sein, ohne dafür die Ausgaben für Bewirtschaftung, Modernisierung und Instandhaltung unter den Referenzpfad zu senken. Auch hier ist die Entschädigungssumme entscheidend (Abb. 2).
Was spricht dagegen?
Opportunitätskosten. Einige haben argumentiert, dass man mit einer möglichen Entschädigungssumme—immerhin ein zweistelliger Milliardenbetrag—neue Wohnungen bauen könnte, statt existierende Wohnungen zu vergesellschaften. Diese Rechnung ist nicht offensichtlich. Eine Vergesellschaftung ist eine Bilanzverlängerung: Der Entschädigungssumme stehen die Wohnungen gegenüber. Solange diese Bilanzverlängerung sich selbst trägt, schließt sie weder eine mögliche weitere Verlängerung aus, zum Beispiel um Neubau zu finanzieren, noch verursacht sie Kosten im laufenden Haushalt.8
Dennoch können Opportunitätskosten entstehen, insbesondere falls die Entschädigung auf den Maastricht-Schuldenstand angerechnet wird oder falls die Finanzierungskosten des Landes Berlin allein durch die Bilanzverlängerung steigen. Beides ist aktuell unklar und genauer zu untersuchen.
Zusätzlich entstünden administrative Opportunitätskosten. Wird die Vergesellschaftung umgesetzt, bindet dies die Kapazitäten von Politik und Verwaltung. Diese stünden nicht für andere Projekte zur Verfügung.
Abschreckung von Investoren. Andere betonen, dass eine Vergesellschaftung private Investoren abschreckt. Dies ist ein stichhaltiges Gegenargument. Natürlich schreckt die Entnahme von Rendite diejenigen ab, die renditeorientierte Entscheidungen treffen.
Welches Gewicht hat dieses Argument? Zwei Einschätzungen sind relevant: Von welchen Tätigkeiten werden private Investoren abgeschreckt? Und wie gut, sprich zu welchen Kosten und zu welcher Qualität, können nichtprofitorientierte Träger die relevanten Tätigkeiten stattdessen erbringen?
Im Wohnbereich scheint das Argument weniger schwerwiegend. Die Abschreckung dürfte sich auf das Segment großvolumiger Mietwohnprojekte beschränken.9 Hier bieten die Berliner landeseigenen Wohnungsunternehmen bestehende Strukturen, um die Leistung öffentlich zu erbringen.10 Deutschlandweit stünden die circa 800 anderen kommunalen und landeseigenen Wohnungsunternehmen bereit. Auch Genossenschaften, Kirchen und andere gemeinwohlorientierte Träger könnten in die Bresche springen.
Anders könnte es in weiteren Bereichen der Daseinsvorsorge sein: die Strom-, Gas- und Wasserversorgung, die Telekommunikationsinfrastruktur, Krankenhäuser, Pflege oder die Post. Es ist plausibel, dass private Investoren dort eine Vergesellschaftung fürchten, wo ihre Rendite ein wichtiger Kostenpunkt ist. In Bereichen, in denen die öffentliche Hand und andere nicht-profitorientierte Träger die relevante Leistung nicht oder nicht kurzfristig gut erbringen können, gäbe es dann nur schlechte Optionen: Private würden einen Risikoaufschlag fordern und diesen in Form höherer Kosten oder niedrigerer Investitionen weitergeben; oder alternative Träger würden zu höheren Kosten oder minderer Qualität die Leistung stattdessen erbringen.
Eine politische Abwägung
Eine Vergesellschaftung hat administrative Opportunitätskosten und schreckt profitorientierte Investoren ab, in der Wohnwirtschaft und gegebenenfalls darüber hinaus. Gleichzeitig ist Geld nie per se knapp, Renditen sind ein signifikanter Kostenblock im Wohnwesen, und es gibt starke gemeinwohlorientierte Akteure in diesem Bereich. Ob die möglichen Kostenersparnisse und die Ausweitung des Gestaltungsspielraums, den eine Vergesellschaftung mit sich bringen würde, die mit ihr verbundenen Risiken aufwiegen, ist eine kernpolitische Einschätzung. Berlins Bevölkerung hat 2021 ihre Einschätzung dazu abgegeben. Jetzt liegt es an den Parteien, die Berlins nächste Regierung bilden möchten, ihr eigenes Urteil zu formulieren.